Domain all-inklusive-urlaub.de kaufen?
Wir ziehen mit dem Projekt
all-inklusive-urlaub.de um.
Sind Sie am Kauf der Domain
all-inklusive-urlaub.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain all-inklusive-urlaub.de kaufen?
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **


Ähnliche Suchbegriffe für Bilanzierung-nach-IAS-IFRS
Top-Angebote
Produkte zum Begriff Bilanzierung-nach-IAS-IFRS:
-
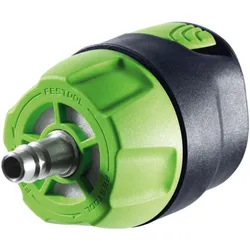
Festool IAS-Anschluss IAS 3-SD - 497214IAS-Anschluss IAS 3-SD von FESTOOLFür den direkten Anschluss an die Druckluftleitung.AnwendungsschwerpunkteIAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim FinishPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und ZeitersparnisAutomotiveMaler und LackiererPassend fürfür LEX 3, LEX 2, LRSzum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung) Leistung ohne Kompromisse dank dem Festool Service. Der direkte, praktische und umfassende Service für Sie und Ihr Werkzeug.--> Mehr erfahrenDer IAS 3 SD Anschluss und der Druckluftschlauch DL (497215) eignet sich perfekt für das Lackfinish mit dem Dru79,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
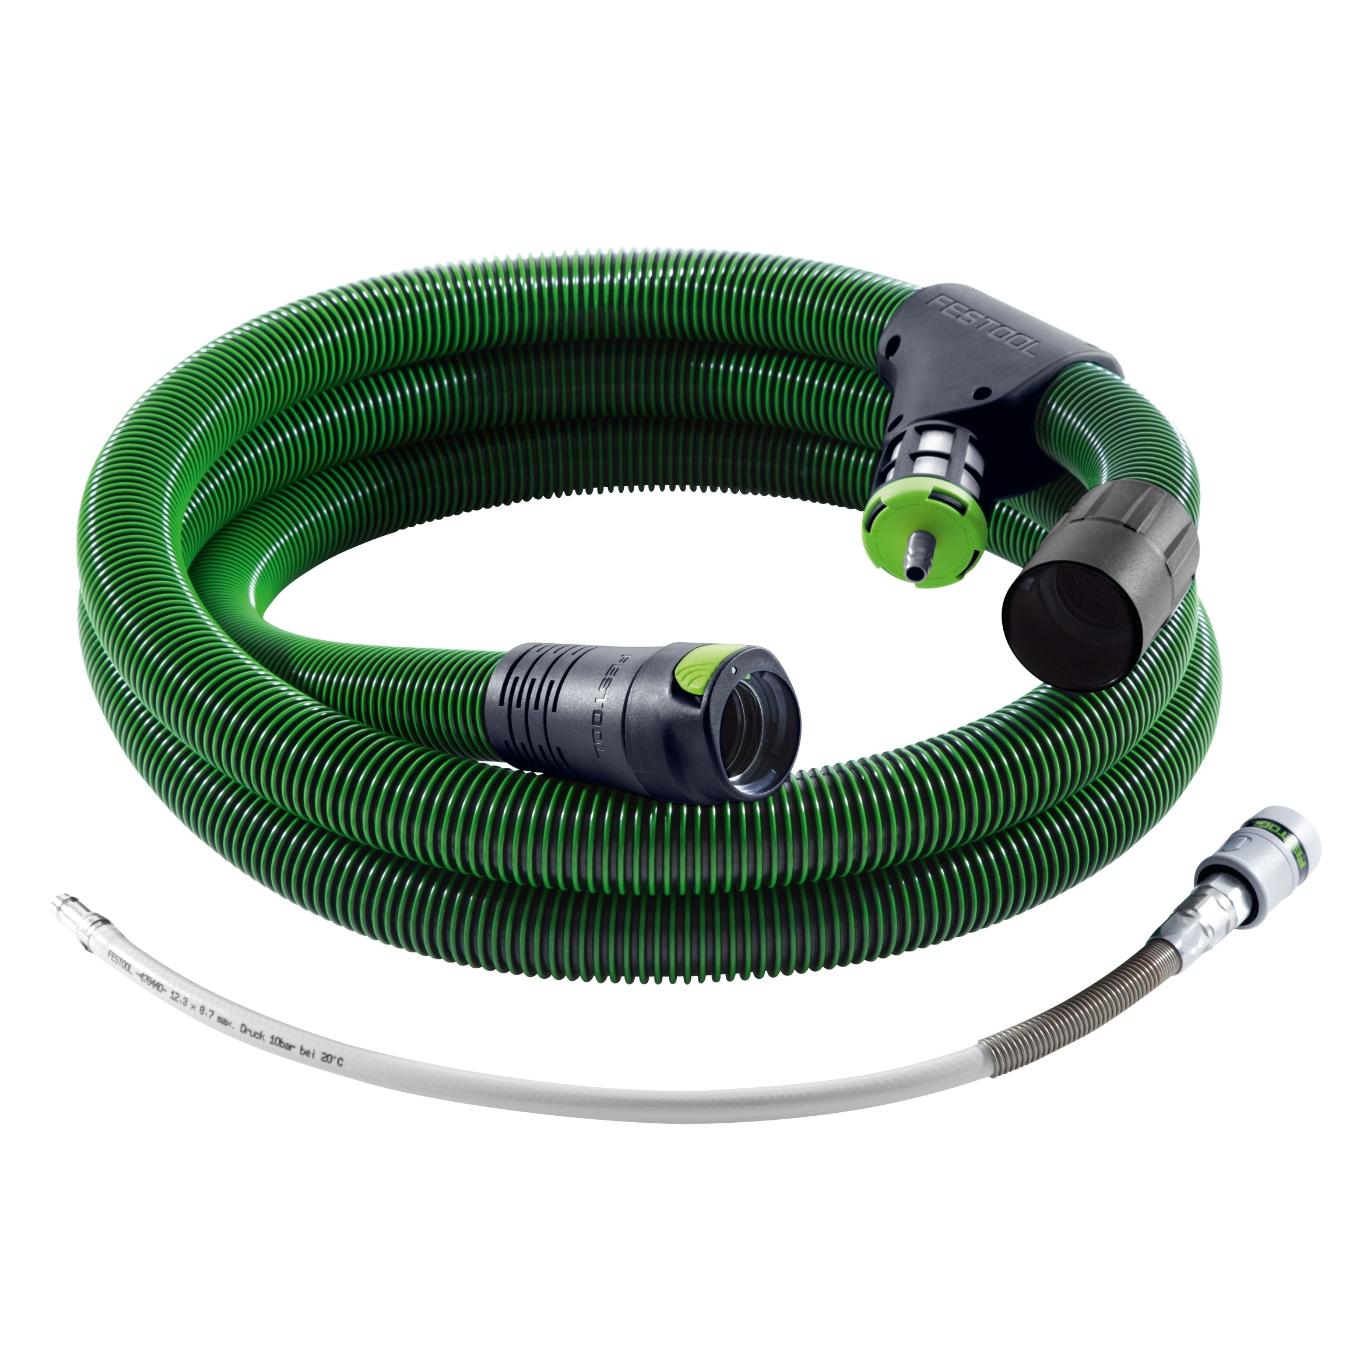
Festool IAS-Schlauch IAS 3-5000 AS - 497209IAS-Schlauch IAS 3-5000 AS von FESTOOLDruckluft, Absaugung und Abluft in Einem.Stärken und NutzenPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)Druckluft, Absaugung und Abluft in einem Schlauch sorgen für Sicherheit beim Arbeiten und im ErgebnisAbluftführung im Schlauch vermeidet Öl auf der OberflächeAnwendungsschwerpunkteBei Arbeiten mit Druckluftschleifern wie LEX 2, LRS oder LEX 3 im geölten Betrieb3-in-1 Schlauch und IAS-Schnittstelle sind einfach in der Anwendung und sparen Zeit beim WerkzeugwechselDrehausgleich sorgt für reibungsloses, schnelles Arbeiten und spart ZeitAutomotiveMaler und LackiererPassend fürfür LEX 3, LEX 2, LRSAntistatikentsprechend DIN IEC 312zum Anschluss eines Festool Druckluftschleifers an ein Festool Absaugmobil oder eine Energie-/Absaugampel Leistung ohne Kompromisse dank dem Festool Service. Der direkte, praktische und umfass326,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Bilanzierung nach HGB von der nach IFRS? Welche Auswirkungen hat dies auf die Darstellung von Unternehmensbilanzen?
Die Bilanzierung nach HGB orientiert sich an nationalen Rechnungslegungsvorschriften, während die nach IFRS internationalen Standards folgt. Dies führt zu Unterschieden in der Bewertung von Vermögenswerten, Schulden und Eigenkapital. Die Darstellung von Unternehmensbilanzen kann je nach angewendeter Bilanzierungsmethode unterschiedlich ausfallen und somit die Vergleichbarkeit von Unternehmen erschweren. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **


Wer kann nach IFRS bilanzieren?
Nach IFRS können Unternehmen bilanzieren, die entweder an einer Börse notiert sind oder sich dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Dies betrifft in erster Linie kapitalmarktorientierte Unternehmen, die eine hohe Transparenz und Vergleichbarkeit ihrer Finanzberichte sicherstellen müssen. Darüber hinaus können auch Unternehmen, die keine kapitalmarktorientierten Pflichten haben, freiwillig nach IFRS bilanzieren, um ihre Glaubwürdigkeit und Attraktivität für Investoren zu steigern. Es ist jedoch wichtig zu beachten, dass die Anwendung von IFRS in einigen Ländern gesetzlich vorgeschrieben ist, während in anderen Ländern die Wahl zwischen IFRS und nationalen Rechnungslegungsstandards besteht. **
Wie funktioniert all inclusive Urlaub?
Wie funktioniert all inclusive Urlaub? All inclusive Urlaub beinhaltet in der Regel Unterkunft, Verpflegung, Getränke, Unterhaltungsprogramme und manchmal auch bestimmte Aktivitäten im Reisepreis. Gäste können somit ohne zusätzliche Kosten essen, trinken und verschiedene Annehmlichkeiten nutzen. Oftmals gibt es auch spezielle Restaurants und Bars, die exklusiv für All-inclusive-Gäste sind. Es ist wichtig, die genauen Leistungen des Angebots im Voraus zu prüfen, um sicherzustellen, dass alle Bedürfnisse abgedeckt sind. **
Top-Angebote
Produkte zum Begriff Bilanzierung-nach-IAS-IFRS:
-
Bilanzierung von Zuschüssen nach HGB und IFRS, Fachbücher von Sandra WolfIn vielen Bereichen des Wirtschaftslebens übernehmen Zuschüsse eine betriebswirtschaftliche Anreiz- und Finanzierungsfunktion. Sandra Wolf überträgt die handelsrechtlichen Grundsätze ordnungsgemässer Buchführung auf die Bilanzierung von Zuschüssen und entwickelt systemgerechte Rechnungslegungsgrundsätze für sämtliche Zuschusstypen. Innerhalb der IFRS zeigt die Autorin, dass die einschlägigen Regelungen zahlreiche Unzulänglichkeiten aufweisen. Sie überträgt die zeitwertstatischen Reformbestrebungen der internationalen Standardsetter auf den Problemkreis der Zuschussbilanzierung und unterbreitet Vorschläge zur Weiterentwicklung der Bilanzierungsnormen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IAS/IFRS-Texte 2026/2027, Schulbücher von Wolf-Dieter HoffmannDie "IAS/IFRS-Texte 2026/2027" bieten eine umfassende Sammlung aller in der Europäischen Union gültigen internationalen Rechnungslegungsstandards und Interpretationen. Diese Textausgabe wird jährlich aktualisiert und enthält die IAS-Verordnung (EG) Nr. 1606/2002 sowie das Rahmenkonzept von 2003, ergänzt durch wichtige Anmerkungen zu den Unterschieden zum Conceptual Framework von 2018. Die Sammlung umfasst die International Accounting Standards (IAS), die International Financial Reporting Standards (IFRS) sowie die SIC- und IFRIC-Interpretationen. Ein besonderes Merkmal dieser Ausgabe ist die kostenlose Aktualisierung nach dem Endorsement neuer oder geänderter Standards, sodass die Inhalte stets auf dem neuesten Stand sind. Die aktuelle Ausgabe beinhaltet auch den IFRS 18, der die Darstellung und Angaben im Abschluss behandelt, und ist somit ein unverzichtbares Nachschlagewerk für Studierende und Fachleute im Bereich Rechnungslegung.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festool IAS-Anschluss IAS 3-SD - 497214IAS-Anschluss IAS 3-SD von FESTOOLFür den direkten Anschluss an die Druckluftleitung.AnwendungsschwerpunkteIAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim FinishPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und ZeitersparnisAutomotiveMaler und LackiererPassend fürfür LEX 3, LEX 2, LRSzum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung) Leistung ohne Kompromisse dank dem Festool Service. Der direkte, praktische und umfassende Service für Sie und Ihr Werkzeug.--> Mehr erfahrenDer IAS 3 SD Anschluss und der Druckluftschlauch DL (497215) eignet sich perfekt für das Lackfinish mit dem Dru79,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **
-
Wie unterscheidet sich die Bilanzierung nach HGB von der nach IFRS? Welche Auswirkungen hat dies auf die Darstellung von Unternehmensbilanzen?
Die Bilanzierung nach HGB orientiert sich an nationalen Rechnungslegungsvorschriften, während die nach IFRS internationalen Standards folgt. Dies führt zu Unterschieden in der Bewertung von Vermögenswerten, Schulden und Eigenkapital. Die Darstellung von Unternehmensbilanzen kann je nach angewendeter Bilanzierungsmethode unterschiedlich ausfallen und somit die Vergleichbarkeit von Unternehmen erschweren. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Bilanzierung-nach-IAS-IFRS
-
Festool IAS-Schlauch IAS 3-5000 AS - 497209IAS-Schlauch IAS 3-5000 AS von FESTOOLDruckluft, Absaugung und Abluft in Einem.Stärken und NutzenPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)Druckluft, Absaugung und Abluft in einem Schlauch sorgen für Sicherheit beim Arbeiten und im ErgebnisAbluftführung im Schlauch vermeidet Öl auf der OberflächeAnwendungsschwerpunkteBei Arbeiten mit Druckluftschleifern wie LEX 2, LRS oder LEX 3 im geölten Betrieb3-in-1 Schlauch und IAS-Schnittstelle sind einfach in der Anwendung und sparen Zeit beim WerkzeugwechselDrehausgleich sorgt für reibungsloses, schnelles Arbeiten und spart ZeitAutomotiveMaler und LackiererPassend fürfür LEX 3, LEX 2, LRSAntistatikentsprechend DIN IEC 312zum Anschluss eines Festool Druckluftschleifers an ein Festool Absaugmobil oder eine Energie-/Absaugampel Leistung ohne Kompromisse dank dem Festool Service. Der direkte, praktische und umfass326,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Festool IAS-Schlauch IAS 3 light 3500 ASIdeal für die LEX 3 Druckluft-Exzenterschleifer Druckluft und Absaugung in einem Schlauch und Außen-Abluftführung mit verringertem Schlauchdurchmesser begünstigen permanente Absaugung Diffuse Außen-Abluftführung sorgt für flexibles Arbeiten bei geringstem Luftstrom an Hand oder Unterarm 2-in-1 Schlauch und IAS-Schnittstelle sind einfach in der Anwendung und sparen Zeit beim Werkzeugwechsel Drehausgleich sorgt für reibungsloses, schnelles Arbeiten Entsprechend DIN IEC 312 Geeignet für LEX 3, LEX 2, LRS299,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung nach Handels- und Steuerrecht, Schulbücher von Theile, Meyer, Carsten TheileDas Buch "Bilanzierung nach Handels- und Steuerrecht" bietet eine umfassende und praxisnahe Darstellung der geltenden Rechtsnormen und Verwaltungsvorschriften für den Jahres- und Konzernabschluss sowie für die Steuerbilanz. Es ist so konzipiert, dass es die komplexen Vorschriften verständlich macht, unterstützt durch mehr als 120 anschauliche Übersichten. Eine fiktive Storyline begleitet die Leser*innen durch den Lernprozess und macht das Lernen unterhaltsam. Die 34. Auflage berücksichtigt die neuesten Entwicklungen, einschliesslich der internationalen Rechnungslegung und der Nachhaltigkeitsberichterstattung. Zudem bietet das Buch zahlreiche Online-Ressourcen, wie Kontrollfragen und Lernvideos, um den Lernerfolg zu fördern. Die Autoren, Professor Dr. Claus Meyer und Professor Dr. Carsten Theile, bringen ihre umfangreiche Expertise in die Inhalte ein und gewährleisten eine fundierte Ausbildung in der Bilanzierung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **
-
Wer kann nach IFRS bilanzieren?
Nach IFRS können Unternehmen bilanzieren, die entweder an einer Börse notiert sind oder sich dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Dies betrifft in erster Linie kapitalmarktorientierte Unternehmen, die eine hohe Transparenz und Vergleichbarkeit ihrer Finanzberichte sicherstellen müssen. Darüber hinaus können auch Unternehmen, die keine kapitalmarktorientierten Pflichten haben, freiwillig nach IFRS bilanzieren, um ihre Glaubwürdigkeit und Attraktivität für Investoren zu steigern. Es ist jedoch wichtig zu beachten, dass die Anwendung von IFRS in einigen Ländern gesetzlich vorgeschrieben ist, während in anderen Ländern die Wahl zwischen IFRS und nationalen Rechnungslegungsstandards besteht. **
-
Wie funktioniert all inclusive Urlaub?
Wie funktioniert all inclusive Urlaub? All inclusive Urlaub beinhaltet in der Regel Unterkunft, Verpflegung, Getränke, Unterhaltungsprogramme und manchmal auch bestimmte Aktivitäten im Reisepreis. Gäste können somit ohne zusätzliche Kosten essen, trinken und verschiedene Annehmlichkeiten nutzen. Oftmals gibt es auch spezielle Restaurants und Bars, die exklusiv für All-inclusive-Gäste sind. Es ist wichtig, die genauen Leistungen des Angebots im Voraus zu prüfen, um sicherzustellen, dass alle Bedürfnisse abgedeckt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.